Inondation dans un appartement : les 5 erreurs qui vous ruineront après le sinistre
En bref
Une inondation dans un appartement se gère en trois phases : sécurité immédiate, documentation des dégâts, déclaration à l'assureur.
- Coupez l'électricité avant tout autre geste
- Photographiez les dégâts avant de nettoyer quoi que ce soit
- Déclarez le sinistre dans les 5 à 10 jours selon le cas
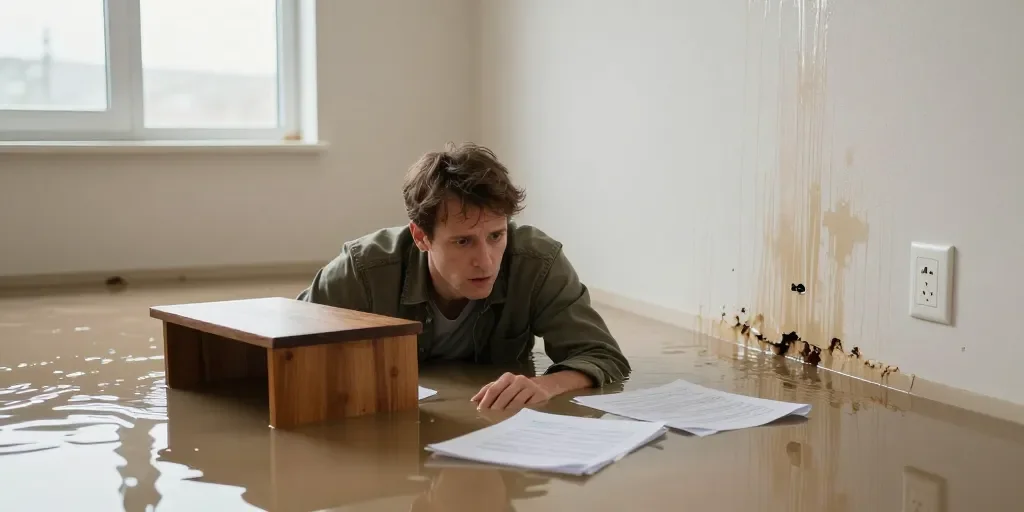
Que faire en cas d'inondation dans un appartement ? La première chose, c'est de couper le courant, point final. On a tous vu ce chat à Baden-Baden ouvrir un robinet à une heure du matin et transformer un salon en piscine. Sauf que chez toi, ce sera peut-être une machine à laver qui lâche, une fuite du dessus, ou une vraie crue. Peu importe la cause : les trois premières minutes déterminent si tu limites la casse ou si tu l'aggraves. On te raconte comment on a géré ça, avec les erreurs qu'on ne referait plus.
Les trois premières minutes décident de tout
Franchement, la panique, c'est le pire réflexe. On l'a vécu chez un voisin, l'eau montait dans l'entrée et lui courait chercher des serviettes avant même de penser au disjoncteur. Erreur classique.
Couper l'électricité avant de toucher à l'eau
Le tableau électrique se trouve généralement dans l'entrée ou le couloir. Coupe le disjoncteur général avant de poser un pied dans l'eau, même dix centimètres. L'INRS le rappelle régulièrement dans ses fiches de prévention des risques domestiques : l'eau et l'électricité ne pardonnent pas. Si le tableau est déjà dans l'eau, sors du logement et appelle les pompiers au 18 ou le 112.
Évacuer les personnes et les documents irremplaçables
Priorité aux occupants, surtout enfants et personnes âgées. Ensuite seulement, on pense aux papiers d'identité, au livret de famille, aux contrats. On garde toujours une pochette étanche avec les originaux scannés, ça change la vie le jour où ça arrive vraiment.
Photographier EN LIVE sans attendre le calme
Propriétaire ou locataire : qui paie vraiment
La question qui revient à chaque apéro entre voisins sinistrés : qui règle la note ? La réponse dépend de l'origine du dégât et du statut d'occupation du logement.
Ce que votre assurance refuse souvent de couvrir
Ton assurance habitation garantit la garantie dégât des eaux dans la quasi-totalité des contrats multirisques. Mais elle exclut fréquemment les dommages liés à un défaut d'entretien manifeste, comme une gouttière bouchée depuis des mois.
Les pièges du dégât des eaux versus catastrophe naturelle
Un dégât des eaux classique (fuite, canalisation, appareil ménager) relève de ta garantie habitation standard. Une inondation liée à une crue ou un débordement de cours d'eau relève, elle, de la garantie catastrophe naturelle, qui n'est activée qu'après un arrêté préfectoral publié au Journal officiel. Deux procédures, deux délais, deux logiques d'indemnisation.
Locataire : vos vrais droits face au propriétaire absent
Le locataire déclare le sinistre à son propre assureur habitation, jamais directement à celui du propriétaire. Si le sinistre provient d'une partie commune ou d'un défaut structurel, le propriétaire reste responsable des réparations sur le bâti. En pratique, beaucoup de propriétaires bailleurs traînent des mois avant d'intervenir sur une toiture ou une canalisation collective.
Le nettoyage après : où les gens font marche arrière
On a tous cette tentation de tout jeter à la benne le jour même. Grosse erreur, on l'a payée cash la première fois.
Pourquoi jeter avant de sécher crée des moisissures plus graves
Un meuble ou un matelas trempé doit d'abord sécher à l'air libre avant d'être évalué. Jeter trop vite prive ton dossier d'assurance de preuves matérielles, et l'expert n'aime pas ça du tout.
L'erreur fatale avec l'eau de javel et les remontées d'humidité
Ventilation maximale : ce qu'on oublie sous les combles
On pense à ouvrir les fenêtres du salon, jamais aux combles ou aux faux plafonds où l'humidité stagne des semaines. Un déshumidificateur professionnel loué trois jours coûte moins cher qu'un plafond refait à neuf six mois plus tard.
Déclarer son sinistre : le timing tue l'indemnisation
Les 10 jours fatidiques et ce qu'il faut remettre à votre assureur
La déclaration sinistre s'effectue dans un délai de 5 jours ouvrés pour un dégât des eaux standard, et de 10 jours après publication de l'arrêté pour une catastrophe naturelle. Ton assureur exige un descriptif précis des dommages, des photos datées et, si possible, un devis de réparation.
Comment documenter les dégâts de manière irréfutable
Catastrophe naturelle : une décision préfectorale qui change tout
Sans arrêté de catastrophe naturelle publié, aucune indemnisation au titre de cette garantie n'est possible, même si ton quartier entier a les pieds dans l'eau. La mairie transmet la demande à la préfecture, qui statue en général dans les semaines suivant l'événement. Une étude récente sur le risque de crue majeure en Île-de-France révèle que plus d'un million de Franciliens vivent en zone exposée, et 550 000 logements sont considérés comme vulnérables. Ce chiffre donne une idée de l'ampleur du sujet, bien au-delà du dégât isolé chez toi.
Protéger votre appart avant la prochaine inondation
On a testé plusieurs solutions chez des amis en rez-de-chaussée, certaines marchent vraiment, d'autres sont du folklore.
Batardeaux, portes étanches et aérations : ce qui marche vraiment
Le batardeau, ce panneau amovible qu'on place devant une porte ou une baie vitrée, bloque efficacement une montée d'eau lente jusqu'à 50 centimètres. Les sacs de sable classiques freinent l'eau, mais laissent toujours filtrer un peu d'humidité par capillarité.
Rehausser l'électricité : pourquoi c'est mieux que les sandbags
Avantages
- Rehausser les prises limite durablement le risque électrique
- Solution définitive une fois posée
- Coût unique amorti sur des années
Inconvénients
- Sacs de sable à stocker et remplacer
- Efficacité limitée aux crues lentes
- Aucune protection contre l'électrocution
Placer les prises et le tableau électrique à 1,50 mètre du sol réduit le risque à la source, contrairement aux sacs de sable qui traitent seulement le symptôme.
Souscrire une assurance complète après le sinistre : les pièges
Une assurance habitation souscrite après un premier sinistre n'efface jamais l'historique, elle le renchérit.Certains assureurs augmentent la prime ou ajoutent une franchise spécifique zone inondable. Compare toujours les garanties avant de resigner dans la précipitation.
Que faire en cas d'inondation dans un appartement : notre avis tranché
Nous pensons que la meilleure protection reste la prévention matérielle, batardeau et prises rehaussées, plutôt que de compter uniquement sur l'indemnisation. Que faire en cas d'inondation dans un appartement se résume finalement à trois réflexes : sécurité, preuve, déclaration rapide. Le reste, ventilation, nettoyage, travaux, suit naturellement si ces trois étapes sont respectées dans l'ordre.
FAQ : vos questions sur la responsabilité et l'indemnisation
Quels sont les droits d'un locataire en cas d'inondation ?
Le locataire a le droit d'exiger du propriétaire la remise en état des parties communes ou structurelles endommagées. Il conserve le droit de rester dans le logement sauf insalubrité déclarée, et peut demander une réduction de loyer en cas de perte de jouissance partielle d'une pièce.
Que faire en cas de dégât des eaux dans un appartement ?
Coupe l'eau et l'électricité, identifie l'origine de la fuite si possible, puis contacte ton assureur dans les 5 jours ouvrés. Remplis un constat amiable dégât des eaux avec le voisin ou le syndic concerné, ce document accélère nettement l'indemnisation.
Quelles sont les obligations du propriétaire en cas d'inondation ?
Le propriétaire doit réparer les éléments structurels du logement : toiture, canalisations encastrées, façade. Il doit également garantir un logement décent après sinistre, ce qui inclut l'absence d'humidité persistante ou de moisissures dangereuses pour la santé.
Est-ce que l'assurance habitation couvre les dégâts des eaux ?
Oui, la quasi-totalité des contrats multirisques habitation intègrent la garantie dégât des eaux en standard. Elle couvre les dommages matériels causés par une fuite, une rupture de canalisation ou une infiltration, sous réserve d'un entretien normal du logement.